Rekor Kıran Ticaret Fazlası ve Sanayi Gücü
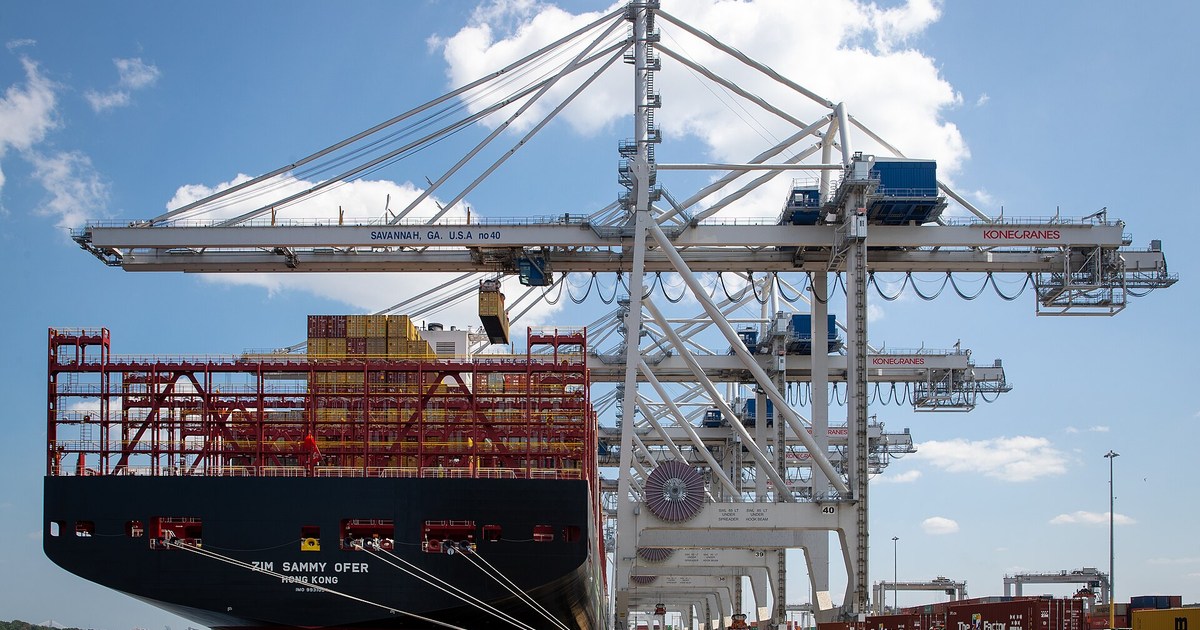
Çin'in ticaret fazlası, 2026 yılının Ocak-Eylül döneminde 938,1 milyar ABD dolarına ulaştı. Yalnızca Eylül ayında kaydedilen 133,53 milyar dolarlık ticaret fazlası tüm zamanların rekorunu kırarken, ihracat bir önceki yıla göre yüzde 36,3 oranında büyüme gösterdi. Bu veriler ışığında Çin, yıl sonunda tekrar 1 trilyon doların üzerinde bir yıllık ticaret fazlası kaydetme yolunda ilerliyor.
Bu devasa rakam, ABD'nin mevcut ekonomik stratejisi için temel bir soruna işaret ediyor. Gümrük tarifeleri, Çin ürünlerinin ABD pazarına erişimini kısıtlayabilse de, Pekin'in üretim avantajlarını otomatik olarak ortadan kaldırmıyor veya dünyanın geri kalanıyla olan ticaretini kontrol altına alamıyor. Dolayısıyla, ABD-Çin ekonomik rekabeti yalnızca tarifelerle kazanılamaz; çünkü Çin'in gücü sanayi kapasitesine, pazar çeşitliliğine ve BRICS üyeleri dahil olmak üzere gelişmekte olan ülkelerle genişleyen ticaret ağlarına dayanıyor. Ancak bu büyük fazlalık, Çin'in otomatik olarak dünyanın lider ekonomik gücü olarak Amerika'nın yerini alacağı anlamına gelmiyor.
Yüksek Katma Değerli Ürünlerin Yükselişi
Söz konusu ticaret fazlası, giderek artan oranda yüksek katma değerli ürünlerin ihracat performansıyla destekleniyor. 2026'nın ilk dokuz ayında Çin'in yarı iletken ihracatı yüzde 108,1 oranında artarken, otomobil ihracatı hem değer hem de hacim bazında yüzde 50'den fazla büyüme kaydetti. Yapay zeka (AI), veri merkezleri ve endüstriyel ekipmanlara yönelik küresel talep, bu genişlemeyi destekleyen ana unsurlar arasında yer alıyor.
Çin, bileşenlerden altyapıya, lojistikten seri üretime kadar uzanan entegre bir üretim ekosistemine sahip olmanın avantajını yaşıyor. Bu nedenle, Çin mallarının fiyatlarını artıran tarifeler, ABD'li üreticilerin tüm tedarik zincirini kısa sürede ikame etmesini sağlamıyor. Öte yandan, ticaret fazlası aynı zamanda üretim ile iç talep arasındaki dengesizliği de yansıtıyor. Eğer sanayi kapasitesi hanehalkı tüketiminden daha hızlı büyürse, şirketler çıktılarını eritmek için giderek daha fazla dış pazarlara bağımlı hale gelecektir.
ASEAN ve BRICS'in Stratejik Rolü
Pazar çeşitlendirmesi, Çin'in ihracat dayanıklılığının önemli bir parçası haline geldi. Eylül 2026'da Çin'in ASEAN ülkelerine ihracatı yıllık bazda yüzde 52,3 artarken, Avrupa Birliği'ne yapılan ihracat yüzde 25,3 oranında yükseldi. Aynı ay içerisinde ABD'ye yapılan ihracatta da yüzde 39,6'lık bir artış gözlemlendi.
İşte bu noktada BRICS grubunun konumu önem kazanıyor. Üyeleri arasında Çin, Hindistan, Brezilya, Rusya, Endonezya ve diğer birçok ülkenin bulunduğu grup, Batılı ülkelerle olan geleneksel ilişkilerin ötesinde ticaret, yatırım ve sanayi iş birliğinin geliştirilmesi için bir alan sağlıyor.
Birleşmiş Milletler Ticaret ve Kalkınma Konferansı'na (UNCTAD) göre, BRICS üyeleri arasındaki mal ticareti 2024 yılında yaklaşık 1,17 trilyon dolara ulaşarak 2003 yılına kıyasla 13 katından fazla bir artış gösterdi. Çin, BRICS içi ticaretin ana itici güçlerinden biri konumunda. Bu ağ, Çin'in imalat ürünleri için pazarları genişletme potansiyeline sahipken, aynı zamanda enerji, mineral ve hammadde tedarik eden ülkelerle ilişkileri güçlendiriyor. Ancak BRICS içi ticaret rakamları, doğrudan Çin'in ticaret fazlası ile bir tutulmamalıdır. Üyeler arasındaki ticaret her iki yönde de ihracat ve ithalatı içerirken, ticaret fazlası bir ülkenin ihracatı ile ithalatı arasındaki farktır.
BRICS henüz tek bir pazar gibi entegre bir ticaret bloğu değildir. Üyelerin farklı çıkarları bulunmakta ve düzenleyici ticaret engelleri entegrasyonu sınırlamaya devam etmektedir. Bu nedenle, BRICS'in Çin'in ticaret fazlası üzerindeki etkisi, doğrudan fazlayı yaratan kolektif bir politikadan ziyade, pazar çeşitlendirmesi ve daha güçlü ekonomik ilişkiler için sunduğu fırsatlarda yatmaktadır.
Tarifelerin Yapısal Sınırları ve Gelecek Projeksiyonu
ABD tarifelerinin uygulanması yapısal sınırlarla da karşı karşıyadır. 2025 yılındaki deneyim bu mekanizmayı açıkça ortaya koyuyor. Avrupa Merkez Bankası (ECB), Çin'in ABD'ye ihracatının 2025 boyunca yüzde 20 düştüğünü, ancak ASEAN'a ihracatın yüzde 13, Afrika'ya yüzde 26 ve Latin Amerika'ya yüzde 7 arttığını kaydetti. Bu veriler, ticarette coğrafi bir kaymaya işaret ediyor. Ancak ECB, tarifelerden kaynaklanan ihracat yönlendirmesine dair kanıtların düzensiz olduğunu ve önemli etkilerin esas olarak ASEAN ve Afrika'da görüldüğünü belirtti. Üçüncü ülkeler üzerinden yapılan ticaretin bir kısmı, tamamen yeni bir talep yaratılmasından ziyade üretim veya nakliye rotalarındaki değişiklikleri yansıtıyor olabilir.
Bu durum, tarifelerin ikili ticareti baskılayabileceğini ancak Çin'in toplam ihracatı üzerindeki etkinin, şirketlerin alternatif pazarlar bulma, tedarik zincirlerini değiştirme ve rekabet gücünü koruma becerisine bağlı olduğunu gösteriyor. ABD için ticaret politikası, verimlilik artışları, teknoloji yatırımları, iş gücü eğitimi ve yerli üretim kapasitesinin güçlendirilmesi ile desteklenmelidir. Bu önlemler alınmadığı takdirde, ithalat kısıtlamaları yapısal rekabet sorunlarını çözmeden Amerikan şirketleri ve tüketicileri için maliyetleri artırma riski taşımaktadır.
Ticaret fazlası tek başına hangi ülkenin en büyük ekonomik güce sahip olduğunu belirlemek için yeterli bir gösterge değildir. ABD hala finansal piyasalarda, doların uluslararası rolünde, yüksek katma değerli hizmetlerde ve araştırma-teknoloji alanlarında avantajlarını korumaktadır. Çin ise devasa bir üretim ölçeğine sahip olmasına rağmen iç talep ve emlak sektörüyle ilgili zorluklarla karşı karşıyadır. Bu nedenle, Çin'in fazlası, ABD'nin ekonomik liderliğinin sona erdiğinin kanıtından ziyade, sanayi konumunun güçlenmesinin bir göstergesi olarak yorumlanmalıdır.
Orta Doğu'daki çatışmalar Washington için ek bir sorun teşkil ediyor. Enerji arzı ve nakliyedeki aksamalar, üretim, ulaşım ve enflasyon maliyetlerini artırabilir. Askeri harcamalar da iç yatırımlar için bir fırsat maliyeti yaratmaktadır. Ancak ABD'nin Orta Doğu'daki varlığının doğrudan Çin'in ticaret fazlasına neden olduğunu iddia etmek için yeterli temel bulunmamaktadır. Çin'in kendisi de yüksek enerji maliyetleri ve ticaret aksamaları riskiyle karşı karşıyadır. Çin'in fazlası, küresel ekonominin giderek daha çeşitli üretim ve pazar ağlarından etkilendiğini gösteriyor. ASEAN ve BRICS ticaret fırsatlarını genişletebilir, ancak aynı zamanda Çin imalat ürünlerine bağımlılık riskiyle de karşı karşıyadır.
Sonuç olarak, ABD için zorluk sadece Pekin'den ithalatı azaltmak değil, aynı zamanda üretken kapasitesini ve ekonomik ortaklıklarını güçlendirmektir. Gelişmekte olan ülkeler için en büyük fırsat, yatırımı, teknolojiyi ve yüksek katma değerli ihracatı artırmak için bu rekabetten yararlanmaktır. 938,1 milyar dolarlık ticaret fazlası, Çin'in kaçınılmaz olarak dünyanın en güçlü ekonomik gücü olacağının kanıtı değildir. Ancak bir gerçeği ortaya koymaktadır: Birbirine bağlı küresel ekonomide tarifeler bir ticaret rotasını kısıtlayabilir, ancak tek başlarına bir ülkenin sanayi sektörünün yükselişini durduramazlar.